
El falso negativo en el crédito: el buen cliente al que rechazaste y el coste que nunca aparece en el informe
- 17 de junio de 2026
- Decisiones sobre créditos
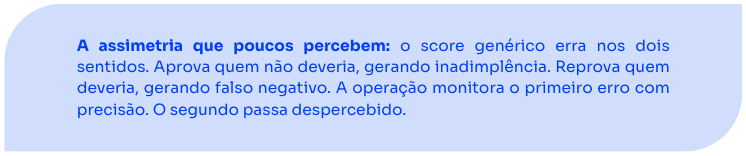
La morosidad aparece en la cuenta de resultados. El falso negativo, no. Pero sale igual de caro.
Todas las operaciones de crédito supervisan la morosidad: tasa de aprobación, PDD, índice de recuperación. El coste que supone un cliente que ha contraído un crédito y no lo ha pagado se supervisa de cerca, se provisiona, se comunica a la dirección y se trata como un indicador clave de riesgo.
El coste del cliente que no ha no aparece por ningún lado.
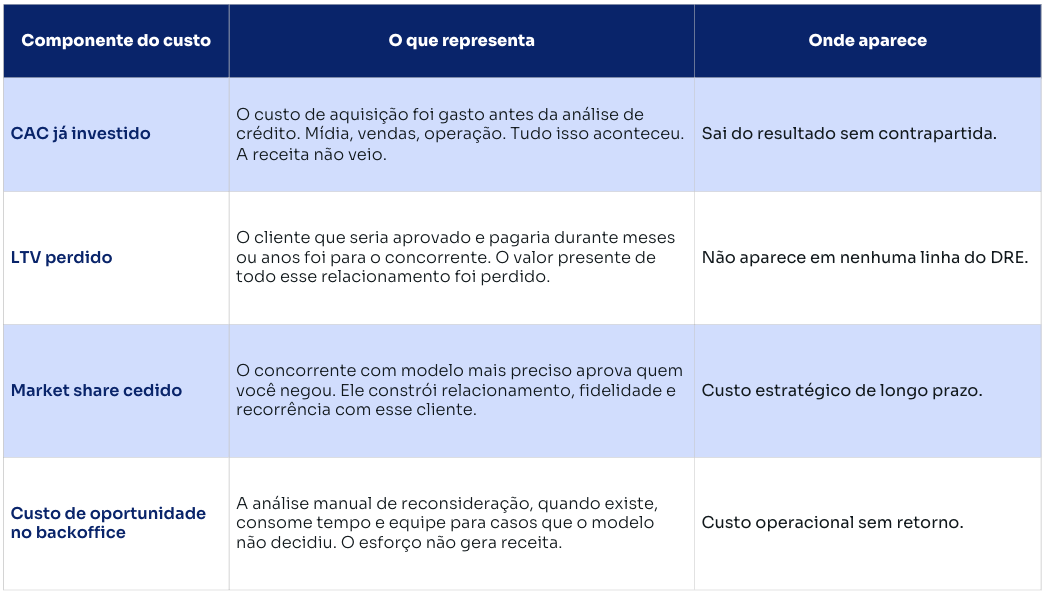
Este cliente tiene un nombre técnico: falso negativo. Se trata del solicitante que el modelo de puntuación rechazó, pero que habría pagado. Que se fue a la competencia. Que ha establecido una relación lucrativa en otra operación, mientras que la tuya ha perdido el CAC invertido y no ha obtenido ningún ingreso a cambio.
Este artículo no trata sobre la morosidad. Trata sobre la otra cara de la misma moneda: el coste de aprobar menos solicitudes. Cómo identificar los falsos negativos en tu cartera, qué representan en términos financieros y por qué los modelos de puntuación estándar producen este error con una frecuencia que la mayoría de las entidades subestiman.
1. ¿Qué es un falso negativo y por qué se produce?
La definición
En el modelado predictivo de crédito, existen cuatro tipos de decisiones posibles. El modelo aprueba a quien va a pagar: decisión correcta. El modelo rechaza a quien no pagaría: decisión correcta. El modelo aprueba a quien no va a pagar: eso es un falso positivo, la morosidad que toda operación supervisa. Y el modelo rechaza a quien sí pagaría: eso es el falso negativo, el coste que nadie supervisa.
El falso positivo aparece en el DRE como PDD. El falso negativo no aparece en ninguna parte. No hay ninguna línea en el informe. No hay provisión. No hay métrica estándar. Solo existe como ausencia de ingresos, y la ausencia de ingresos no genera ninguna alerta.
¿Por qué la puntuación genérica genera un exceso de falsos negativos?
La puntuación estándar se ha calibrado en función de la media de la población brasileña. No conoce tu nicho de mercado, el comportamiento de tus clientes ni el historial de pagos de tu cartera. Cuando un solicitante tiene un perfil que no está adecuadamente representado en la base de entrenamiento de la agencia de crédito, el modelo no sabe cómo gestionarlo y se equivoca optando por la opción más conservadora: rechaza la solicitud.
Este error sistemático se da especialmente en tres perfiles que son habituales en nichos específicos:
- Clientes con un historial breve en el sistema financiero: trabajadores autónomos, microempresarios y profesionales liberales que no tienen una relación prolongada con los bancos, pero que muestran un comportamiento de pago sólido dentro de su ecosistema.
- Clientes con ingresos estacionales: sectores como el agro, el comercio minorista estacional o la prestación de servicios presentan variaciones en el flujo de caja que el sistema de puntuación genérico interpreta como riesgo, pero que en realidad son características estructurales del sector.
En todos estos casos, la puntuación genérica no dispone de datos suficientes para distinguir entre el riesgo real y la falta de información. Y, en caso de duda, rechaza la solicitud. El resultado es una tasa de falsos negativos estructuralmente más alta de lo que sería en un modelo entrenado con los datos internos de la operación.
2. El coste financiero de un falso negativo: lo que no muestra el informe
El falso negativo tiene cuatro componentes de coste. Ninguno de ellos aparece de forma explícita en la cuenta de resultados estándar. Todos ellos influyen en el resultado.
Cómo calcular el coste de tu operación
El cálculo exacto de los falsos negativos requiere datos que muchas operaciones no recopilan de forma sistemática. Sin embargo, es posible realizar una estimación del orden de magnitud a partir de tres variables:
- Tasa actual de rechazo del modelo: qué porcentaje de las propuestas se rechaza automáticamente.
- Estimación de la tasa de error de rechazo: qué porcentaje de esos rechazos corresponde a clientes que habrían pagado. En modelos con un KS entre el 30 % y el 40 %, la tasa de error de rechazo en los rangos intermedios de puntuación es relevante y cuantificable.
- LTV medio del cliente aprobado: ¿Cuál es el valor actual de una relación media en su cartera, teniendo en cuenta los ingresos, el plazo y la periodicidad?
Si se multiplica el volumen mensual de rechazos por la estimación del error y por el LTV medio, se obtiene un orden de magnitud del coste mensual de los falsos negativos. En la mayoría de las operaciones que realizan este cálculo por primera vez, la cifra resulta sorprendente.
3. Cómo identificar los falsos negativos en tu operación
Los falsos negativos no se anuncian. Sin embargo, hay indicios indirectos que apuntan a que el modelo se equivoca y da un resultado negativo con más frecuencia de la que debería.
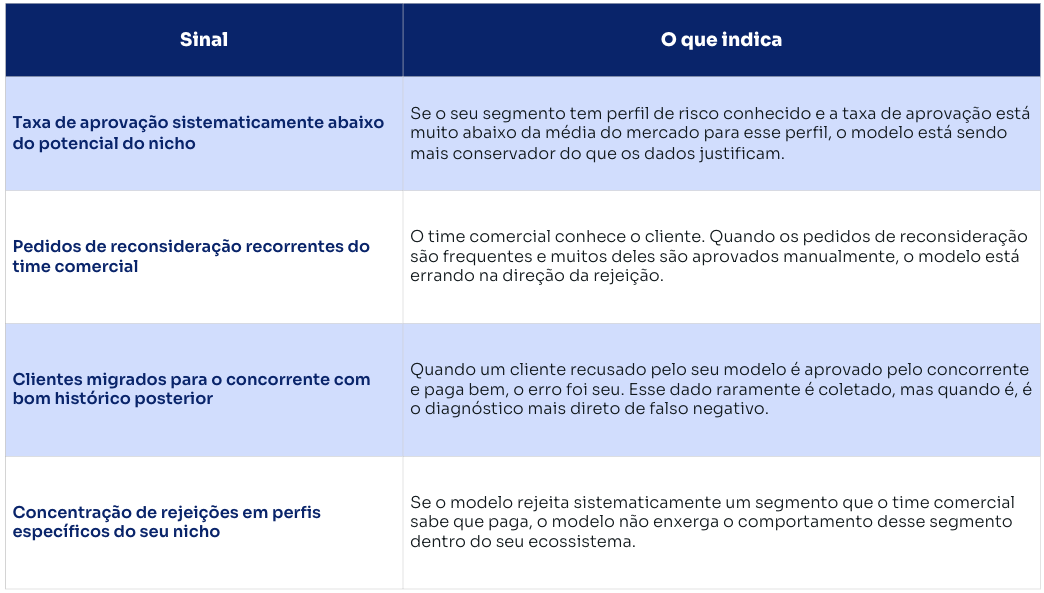
El análisis más directo: comparar las aprobaciones y la morosidad por rango de puntuación
Si el modelo está generando un exceso de falsos negativos en los rangos intermedios de puntuación, aparecerá un patrón específico en el análisis de la cartera: la morosidad en los rangos de puntuación más bajos entre los solicitantes aprobados será desproporcionadamente alta, mientras que la tasa de aprobación en esos rangos será baja.
Esto indica que el modelo está confundiendo la falta de datos con el riesgo real: rechaza a quienes no tienen un historial suficiente en la central de riesgos, pero aprueba algunos perfiles de riesgo real que la central de riesgos sí reconoce. El resultado es una cartera que presenta impagos donde no debería y una falta de buenos pagadores que se han ido a la competencia.
4. Lo que reduce los falsos negativos de forma estructural
Los falsos negativos no se resuelven ajustando la política. Tampoco se resuelven aumentando el umbral de aprobación. Se resuelven mejorando la precisión del modelo en los rangos en los que comete errores.
El problema es de información, no de apetito de riesgo
Un modelo que genera muchos falsos negativos no es prudente. Es impreciso. La diferencia es importante: la prudencia es una decisión de política, la imprecisión es un problema del modelo.
La imprecisión se debe a que el modelo no dispone de los datos adecuados para distinguir, sobre todo en los rangos intermedios, quién va a pagar y quién no. Proporcionar al modelo más datos sobre el comportamiento real de los clientes de tu nicho es lo que reduce esa imprecisión. No hace falta ser más cauteloso.
Los datos internos como antídoto contra los falsos negativos
El sistema de puntuación estándar no sabe que el cliente rechazado puede tener un perfil similar al de su mejor deudor. No lo sabe porque nunca ha tenido acceso a los datos que lo demuestran. La agencia solo ve el sistema financiero formal. Lo que ocurre dentro de su operación le resulta invisible.
Una puntuación crediticia personalizada, entrenada con los datos empíricos de tu operación crediticia junto con los datos de 4kst, detecta precisamente eso. Estas variables se incorporan al modelo junto con la puntuación estándar y permiten distinguir la ausencia de datos externos del riesgo real. Son cosas diferentes. El índice genérico trata ambas de la misma manera.
El resultado práctico se refleja en los casos de 4kst: la reducción de la morosidad, documentada en los artículos anteriores de esta serie —del 33 % al 13 % en VOX y del 30 % en Todescredi—, vino acompañada de un aumento de la tasa de aprobación cualificada. Menos morosidad y más aprobaciones al mismo tiempo. Es la expresión directa de un modelo que ha dejado de confundir la falta de datos con la falta de crédito.
5. Falsos negativos y competitividad: el coste estratégico que no aparece en el balance
Además del coste económico directo, el falso negativo tiene una dimensión estratégica que, aunque más difícil de cuantificar, es igualmente real.
Cada buen cliente que rechazas y que la competencia acepta no es solo una venta perdida. Es el comienzo de una relación que la competencia va a cultivar: fidelidad, compras recurrentes, productos adicionales, recomendaciones. El LTV de ese cliente va a parar íntegramente a la competencia, junto con todos los productos que podría haber contratado contigo a lo largo del tiempo.
En mercados con múltiples operadores que compiten por el mismo ICP, la entidad que cuenta con un modelo más preciso capta sistemáticamente a los buenos pagadores que los demás dejan escapar. Con el tiempo, esto se traduce en una cartera más sólida, un menor coste de morosidad y un crecimiento más sostenible.
La operación que depende de la puntuación genérica queda atrapada en un círculo vicioso: una tasa de aprobación artificialmente baja, la pérdida de buenos clientes a favor de la competencia y una presión cada vez mayor para endurecer aún más la política de crédito como respuesta al aumento de la morosidad en los tramos en los que el modelo aprueba sin la precisión suficiente.
Conclusión
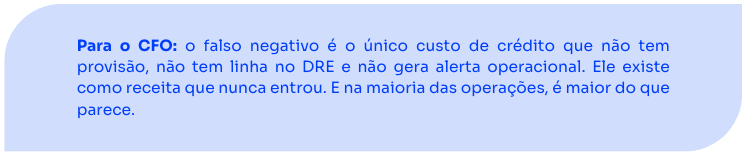
La morosidad tiene su partida en la cuenta de resultados, una provisión, un informe semanal y una reunión de la junta directiva. El falso negativo no tiene nada de eso. Existe como el silencio: ingresos que nunca llegaron, CAC que no se convirtieron, LTV que se fue a la competencia.
Eso no significa que sea menor. En muchas operaciones, cuando se realiza el cálculo por primera vez, el coste del falso negativo supera el coste de la morosidad que se está supervisando con tanta atención.
La raíz del problema es la misma que esta serie viene documentando desde el primer artículo: un modelo calibrado para la media del mercado que no tiene en cuenta su nicho. La solución también es la misma: un modelo de puntuación elaborado con los datos adecuados, para la operación adecuada. Para comprender el argumento al completo, desde el mecanismo hasta el impacto en la cuenta de resultados, la guía está disponible a continuación.
Acerca de 4kst
4kst es una empresa brasileña de DeepTech con base científica, surgida del Centro de Investigación en IA de la PUCPR. Nuestra tecnología es utilizada por fintechs, bancos digitales, sociedades de crédito hipotecario (SCD) y minoristas con operaciones financieras propias para transformar los datos en decisiones crediticias más inteligentes, rápidas y rentables.
Artículos relacionados

Adelántese a la competencia c
.
Optimice sus decisiones estratégicas con las previsiones más precisas del mercado
.
-
 Cumplimiento con la LGPD
-
Resolución BCB n.º 85/2021
-
Certificación ISO/ISE 27001:2022