A maioria das empresas que tomam risco na concessão de crédito, financeiras, cooperativas, fintechs, bancos digitais, meios de pagamento ou varejistas com operação financeira própria, decide crédito com uma combinação de score de bureau e mesa de análise manual. Regras simples filtram os casos mais óbvios logo na entrada, o chamado mato alto.
Depois, o score, seja do bureau ou de um modelo próprio, faz a seleção seguinte. Por fim, uma mesa de analistas entra para os casos que o score não decide com segurança. O score de bureau concentra a maior parte das negativações do mercado e cumpre bem esse papel: ele enxerga o mercado inteiro. Foi treinado, porém, na população geral, não na base específica de cada credor, então não captura sozinho o comportamento do nicho de cada operação.
Isso gera dois efeitos ao mesmo tempo: bons pagadores reprovados, e maus pagadores aprovados sem que o modelo perceba.
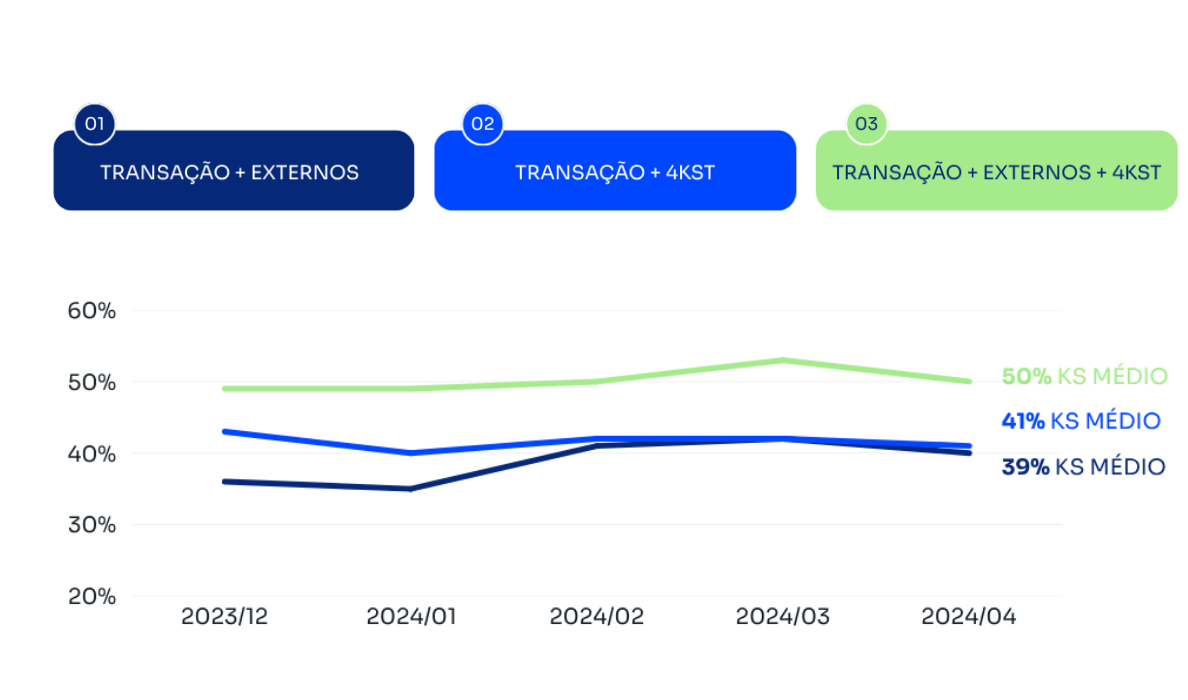
É por isso que o Score de Crédito Customizado 4kst não busca substituir o bureau, e sim somar a ele exatamente o que ele não enxerga sozinho: a carteira do próprio cliente, o apetite de risco e o comportamento específico daquele negócio.
A mesa de análise manual compensa parte dessa imprecisão, mas com custo fixo crescente e um tempo de decisão que pode custar a venda. E mesmo quando a empresa evolui para um modelo customizado próprio, o desafio muda de forma, não desaparece: todo modelo estático envelhece assim que entra em produção, e a recalibragem leva semanas ou meses.
 Conformidade com a LGPD